

A efetivação da tributação mínima global de 15% para corporações multinacionais de grande porte no Brasil avançou significativamente rumo à sua plena aplicação.
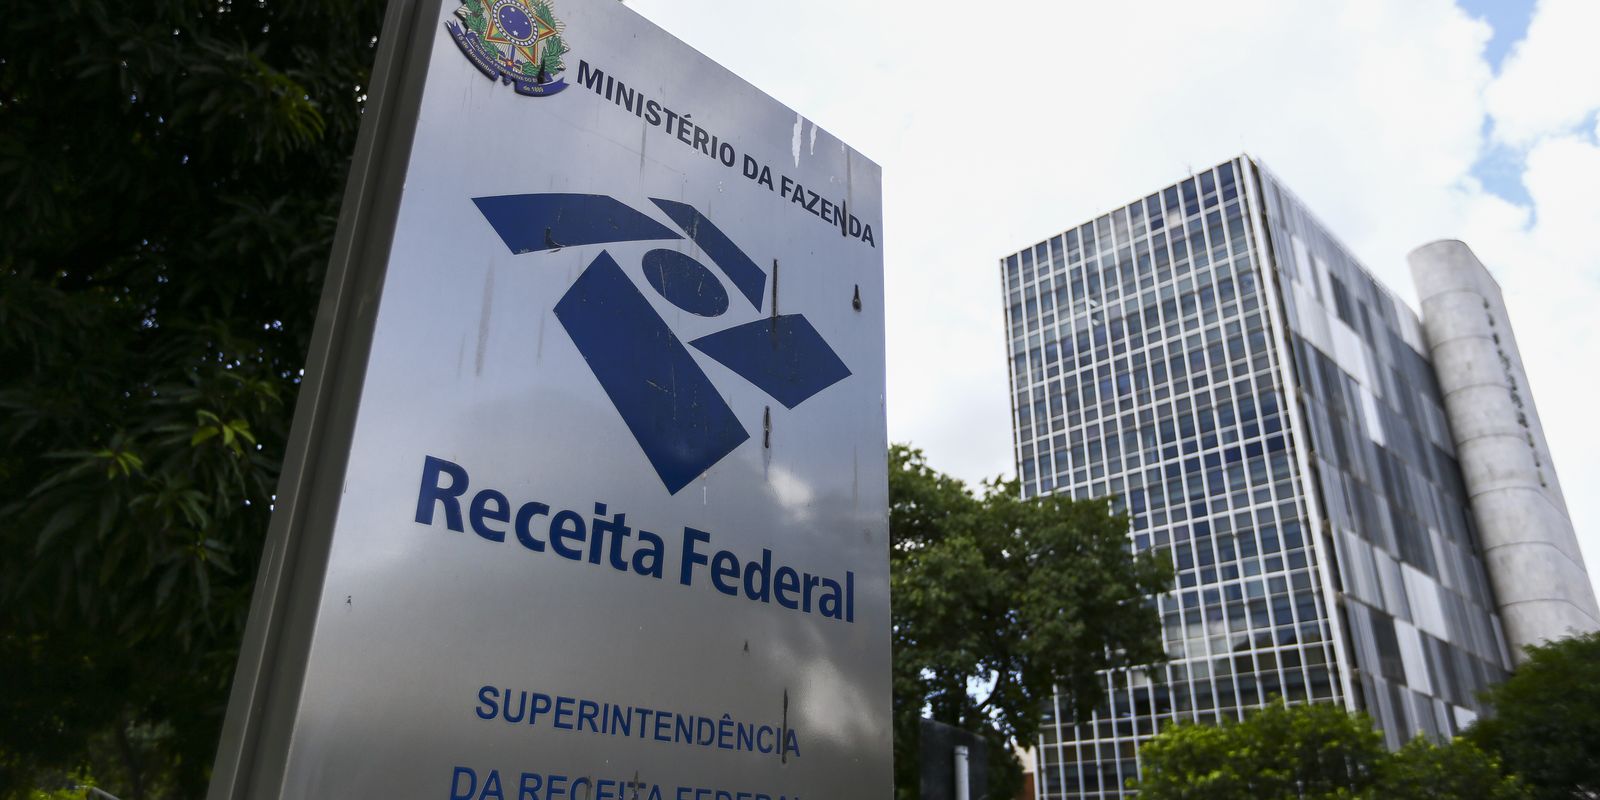
A Receita Federal divulgou a Instrução Normativa 2.319/2026, que detalha os procedimentos para a declaração e o pagamento do adicional da Contribuição Social sobre o Lucro Líquido (CSLL). Essa medida visa assegurar a alíquota mínima de imposto e equiparar o Brasil às nações mais desenvolvidas no cenário tributário internacional.
Essa iniciativa se insere no conjunto de diretrizes que compõem o modelo global denominado Pilar 2, idealizado pela Organização para a Cooperação e Desenvolvimento Econômico (OCDE).
Defendida pelo Brasil durante sua presidência do G20 – que reúne as 19 maiores economias mundiais, a União Europeia e a União Africana –, a proposta tem como objetivo garantir uma tributação mínima eficaz. Além disso, busca coibir a evasão fiscal e o planejamento tributário agressivo, que consiste em estratégias para reduzir indevidamente a carga tributária.
De acordo com a nova regulamentação, os montantes calculados conforme as diretrizes do Pilar 2 da OCDE, que estabelecem o adicional da CSLL, deverão ser reportados na Declaração de Débitos e Créditos Tributários Federais (DCTFWeb). O prazo limite para essa comunicação é o sexto mês após o término do exercício fiscal. Excepcionalmente para o primeiro ano de vigência, o prazo é estendido até o final de junho de 2026.
O recolhimento do tributo deve ser realizado até o último dia útil do sétimo mês subsequente ao encerramento do exercício, conforme já havia sido definido em ato declaratório publicado pela Receita em dezembro.
Esse mesmo ato estabeleceu o código de receita 1809 para o pagamento do adicional da CSLL.
A nova regulamentação preenche uma lacuna operacional crucial, ao determinar a forma como as empresas deverão reportar esse tributo. Com isso, o adicional da CSLL é integrado ao processo habitual de apuração e declaração de impostos federais.
A implementação no Brasil
Para concretizar o Qualified Domestic Minimum Top-up Tax (QDMTT), o Brasil optou por instituir um adicional da CSLL. Este mecanismo capacita os países a tributarem, em âmbito local, a diferença exigida para alcançar a alíquota mínima global de 15% sobre as grandes empresas multinacionais.
Essa medida é fruto de um consenso alcançado por mais de 140 jurisdições, sob a égide da OCDE e do G20. Seu propósito é mitigar a erosão da base tributária e prevenir a movimentação artificial de lucros para jurisdições de baixa tributação, uma estratégia frequentemente utilizada por grandes corporações globais.
No território brasileiro, o fundamento legal para essa cobrança foi consolidado em dezembro, com a aprovação, pelo Congresso Nacional, de uma proposta que estabeleceu a tributação mínima sobre os lucros de multinacionais cuja receita anual ultrapasse 750 milhões de euros.
Com essa ação, o Brasil se alinha a economias desenvolvidas que já progrediram significativamente na implementação do Pilar 2, igualmente referido como GloBE.
Consequências e desafios
A nova diretriz impacta diretamente os conglomerados multinacionais com atuação no Brasil. Eles precisarão readequar seus sistemas contábeis e fiscais para atender às exigências das normas GloBE, o que envolve cálculos mais intrincados para apurar a alíquota efetiva de tributação em cada jurisdição.
Embora a regulamentação ofereça maior clareza sobre os prazos e o formato da declaração, persistem algumas incertezas relacionadas à sua operacionalização prática.
A DCTFWeb e seus respectivos manuais ainda não foram atualizados para incorporar as particularidades do novo imposto, o que pode ocasionar obstáculos no cumprimento das obrigações fiscais dentro do cronograma estabelecido.
Considerando o cronograma apertado para o primeiro ano de aplicação das regras, a carência de orientações técnicas detalhadas pode resultar em diferentes interpretações.
Isso eleva o risco de inconsistências nas declarações e a potencial ocorrência de litígios tributários.
Em essência, a recém-publicada instrução normativa solidifica a adesão do Brasil ao imposto mínimo global, harmonizando o país com os padrões internacionais e fortalecendo os dispositivos de transparência e conformidade tributária.
Contudo, o êxito dessa implementação estará condicionado à emissão de orientações adicionais pela Receita Federal e à agilidade das empresas em se adaptar às novas demandas. Estas, por sua vez, exigem uma integração eficaz entre as equipes locais e as estruturas globais dos conglomerados multinacionais.


Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se